Verwaltungskosten
Kosten der Verwaltung einer Immobilie; in der Wohnraummiete grundsätzlich nicht auf Mieter umlegbar.
Verwaltungskosten: Definition und Umlagefähigkeit bei Immobilien
Verwaltungskosten sind bei Immobilien alle Kosten, die durch die kaufmännische und organisatorische Verwaltung des Gebäudes entstehen - insbesondere die Vergütung der Hausverwaltung, Buchführung, Kontoführung und Abrechnungserstellung. Nach § 1 Abs. 2 Nr. 1 der Betriebskostenverordnung (BetrKV) gehören sie nicht zu den Betriebskosten und dürfen bei Wohnraummietverhältnissen grundsätzlich nicht auf die Mieter umgelegt werden.
Das Wichtigste in Kürze
- Verwaltungskosten umfassen u. a. die Verwaltervergütung, Buchführung, Kontoführungsgebühren und die Kosten der Abrechnungserstellung.
- Bei Wohnraummiete sind Verwaltungskosten nicht umlagefähig: § 1 Abs. 2 Nr. 1 BetrKV nimmt sie ausdrücklich von den Betriebskosten aus.
- Bei Gewerbemietverträgen gilt Vertragsfreiheit - hier kann die Umlage von Verwaltungskosten wirksam vereinbart werden.
- In der WEG zahlen die Eigentümer die Verwaltungskosten über das Hausgeld; üblich sind je nach Objekt etwa 20 bis 30 Euro pro Einheit und Monat.
- Vermieter können Verwaltungskosten als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung steuerlich geltend machen.
Was sind Verwaltungskosten?
Der Begriff klingt abstrakt, dahinter stecken aber sehr konkrete Positionen. § 1 Abs. 2 Nr. 1 BetrKV definiert Verwaltungskosten als die Kosten der zur Verwaltung des Gebäudes erforderlichen Arbeitskräfte und Einrichtungen, die Kosten der Aufsicht, den Wert der vom Vermieter persönlich geleisteten Verwaltungsarbeit sowie die Kosten für Prüfungen des Jahresabschlusses und für die Geschäftsführung. Typische Beispiele sind:
- Honorar oder Gehalt der Hausverwaltung
- Buchführung und Erstellung der Jahres- bzw. Nebenkostenabrechnung
- Kontoführungsgebühren für Miet- oder Gemeinschaftskonten
- Porto-, Telefon- und Bürokosten der Verwaltung
- Kosten für Steuerberatung des Vermieters im Zusammenhang mit dem Objekt
Wichtig ist die Abgrenzung zu zwei Nachbarkategorien: Betriebskosten (laufende Kosten des Gebäudebetriebs wie Wasser, Müll oder Gartenpflege) und Instandhaltungskosten (Reparaturen und Erhaltung). Alle drei Kategorien behandelt das Mietrecht unterschiedlich - und genau daraus entstehen die meisten Streitfälle.
Sind Verwaltungskosten auf Mieter umlegbar?
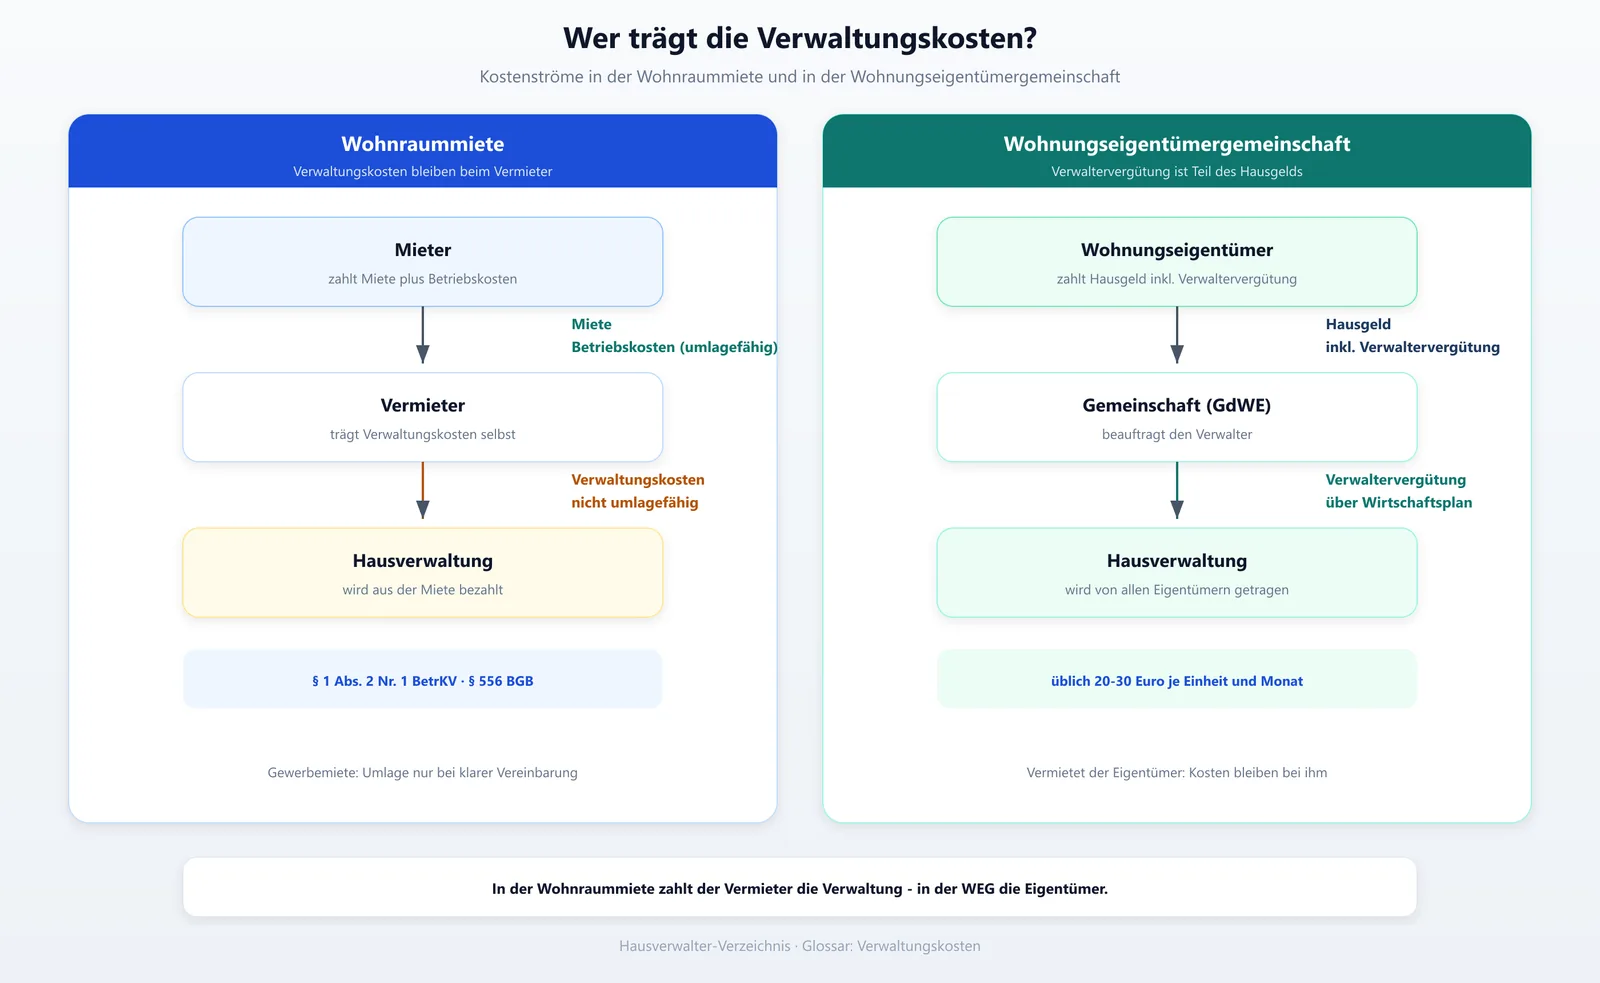
Hier lautet die Antwort für die Wohnraummiete klar: nein. Verwaltungskosten gehören nach § 1 Abs. 2 Nr. 1 BetrKV nicht zu den Betriebskosten und können bei Wohnraummietverhältnissen grundsätzlich nicht auf die Mieter umgelegt werden. Der Vermieter kann über die Nebenkostenabrechnung nur Betriebskosten im Sinne der BetrKV abrechnen; die Kosten der Verwaltung muss er aus der Miete bestreiten. Der Bundesgerichtshof hat diese Linie in mehreren Entscheidungen bestätigt und auch formularvertraglichen Umgehungsversuchen enge Grenzen gesetzt.
Anders sieht es im Gewerbemietrecht aus: Dort gilt weitgehende Vertragsfreiheit, sodass die Umlage von Verwaltungskosten wirksam vereinbart werden kann - vorausgesetzt, die Klausel ist eindeutig und transparent formuliert. Bei gemischt genutzten Objekten ist entsprechend sauber zwischen Wohn- und Gewerbeeinheiten zu trennen.
Die folgende Übersicht fasst die Rechtslage zusammen:
| Kostenart | Wohnraummiete umlagefähig? | Rechtsgrundlage |
|---|---|---|
| Betriebskosten (z. B. Wasser, Müll, Gartenpflege) | Ja, bei Vereinbarung im Mietvertrag | § 556 BGB i. V. m. § 2 BetrKV |
| Verwaltungskosten (z. B. Hausverwaltung, Buchführung) | Nein | § 1 Abs. 2 Nr. 1 BetrKV |
| Instandhaltungs- und Instandsetzungskosten | Nein | § 1 Abs. 2 Nr. 2 BetrKV |
| Verwaltungskosten bei Gewerbemiete | Ja, bei wirksamer Vereinbarung | Vertragsfreiheit |
Verwaltungskosten in der WEG: Wer zahlt die Hausverwaltung?
In der Wohnungseigentümergemeinschaft ist die Sache anders gelagert. Hier beauftragt die Gemeinschaft der Wohnungseigentümer den Verwalter, und die Verwaltervergütung ist Teil der gemeinschaftlichen Kosten: Sie wird über den Wirtschaftsplan kalkuliert und von allen Eigentümern über das Hausgeld getragen. Übliche Verwaltervergütungen liegen in der Praxis bei etwa 20 bis 30 Euro pro Einheit und Monat, wobei Lage, Größe und Zustand der Anlage sowie der vereinbarte Leistungsumfang für erhebliche Spannbreiten sorgen - kleine Objekte sind pro Einheit meist teurer, große günstiger.
Für Eigentümer, die ihre Wohnung vermieten, ergibt sich daraus ein Klassiker unter den Abrechnungsfehlern: Der Anteil des Hausgelds, der auf die WEG-Verwaltung entfällt, ist gegenüber dem Wohnraummieter nicht umlagefähig - genauso wenig wie die Kosten einer zusätzlich beauftragten Sondereigentumsverwaltung. In der Nebenkostenabrechnung dürfen nur die umlagefähigen Betriebskostenanteile des Hausgelds weitergegeben werden.
Abgrenzung: Verwaltungskosten oder Hausmeisterkosten?
Eine echte Grauzone ist die Abgrenzung zu den Hausmeisterkosten. Denn Hausmeister- bzw. Hauswartkosten sind nach § 2 Nr. 14 BetrKV grundsätzlich umlagefähig - aber eben nur, soweit der Hausmeister tatsächlich Betriebsaufgaben erledigt, etwa Reinigung, Winterdienst oder Gartenpflege. Übernimmt er daneben Verwaltungstätigkeiten (Schriftverkehr, Abrechnungen, Wohnungsabnahmen), ist dieser Anteil herauszurechnen. Taucht in einer Abrechnung eine auffällig hohe Hausmeisterposition ohne Aufschlüsselung auf, lohnt sich für Mieter wie für kontrollierende Eigentümer ein genauer Blick in die Belege. Für Vermieter gilt umgekehrt: Eine saubere Trennung der Tätigkeiten im Hausmeistervertrag erspart später viel Diskussion.
Verwaltungskosten in der Steuererklärung
Auch wenn Vermieter die Verwaltungskosten nicht auf ihre Mieter umlegen können, bleiben sie nicht komplett darauf sitzen: Verwaltungskosten sind bei vermieteten Immobilien als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung abziehbar. Das gilt für die Verwaltervergütung ebenso wie für Kontoführungsgebühren oder objektbezogene Steuerberatungskosten. Die Belege sollten entsprechend aufbewahrt und die Positionen in der Anlage V angesetzt werden. Wie sich das im Einzelfall auswirkt, hängt natürlich von der individuellen steuerlichen Situation ab.
Der Begriff in anderen Zusammenhängen
Der Vollständigkeit halber: Außerhalb der Immobilienwelt hat der Begriff weitere Bedeutungen. In der Betriebswirtschaft bezeichnen Verwaltungskosten die Kosten der allgemeinen Unternehmensverwaltung (etwa Verwaltungsgehälter, Büro- und Prüfungskosten), im öffentlichen Recht ist er der Oberbegriff für Gebühren und Auslagen, die Behörden für Amtshandlungen erheben. Wer also nach Verwaltungskosten einer Krankenkasse oder einer Kommune sucht, meint etwas anderes als die hier behandelten Immobilien-Verwaltungskosten.
Häufige Fragen zu Verwaltungskosten
Was zählt alles zu den Verwaltungskosten einer Immobilie?
Die Vergütung der Hausverwaltung, Buchführung und Abrechnungserstellung, Kontoführungsgebühren, Porto- und Bürokosten der Verwaltung, objektbezogene Steuerberatung sowie der Wert der vom Vermieter selbst geleisteten Verwaltungsarbeit.
Warum stehen Verwaltungskosten trotzdem manchmal in der Nebenkostenabrechnung?
Meist aus Versehen oder versteckt in Sammelpositionen wie "Sonstige Betriebskosten" oder überhöhten Hausmeisterkosten. Mieter können solche Positionen beanstanden und Belegeinsicht verlangen; bei Wohnraummiete ist die Umlage unzulässig.
Wie hoch sind übliche Verwaltungskosten?
Für die Verwaltung liegen die Kosten in der Praxis häufig bei 20 bis 30 Euro pro Wohneinheit und Monat. Je nach Region, Objektgröße und Leistungsumfang sind Abweichungen nach oben und unten normal.
Kann ich Verwaltungskosten steuerlich absetzen?
Ja - bei vermieteten Objekten als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung. Bei selbstgenutztem Wohneigentum ist ein Abzug dagegen regelmäßig nicht möglich.
Fazit
Verwaltungskosten sind letztlich der Preis für eine professionell organisierte Immobilie - und die Frage, wer sie trägt, beantwortet das Gesetz eindeutiger, als es viele Abrechnungen vermuten lassen. Ich bin der Meinung, dass sich hier für beide Seiten Sorgfalt auszahlt: Mieter sollten ihre Nebenkostenabrechnung auf versteckte Verwaltungspositionen prüfen, und Vermieter fahren besser, wenn sie die Kosten von vornherein korrekt zuordnen und stattdessen den steuerlichen Abzug konsequent nutzen. Wer bei der Zuordnung schummelt, riskiert eben nicht nur Rückforderungen, sondern auch das Vertrauensverhältnis zum Mieter.
Quellen
Autor: Mario
Verwandte Begriffe
- Betriebskosten
Laufende Kosten des Grundstücks und Gebäudes, die der Vermieter unter bestimmten Voraussetzungen auf Mieter umlegen darf.
- Hausgeld
Monatlicher Vorschuss der Wohnungseigentümer für laufende Kosten und die Erhaltungsrücklage der WEG.
- Hausverwaltung
Professionelle Betreuung von Immobilien im Auftrag von Eigentümern oder Wohnungseigentümergemeinschaften.
Weitere Fachbegriffe finden Sie im Hausverwalter-Glossar.