Mietausfallversicherung
Auch bekannt als: Mietverlustversicherung
Versicherung, die Vermieter bei ausbleibenden Mieteinnahmen in definierten Fällen absichert.
Mietausfallversicherung: Definition, Leistungen und Kosten für Vermieter
Eine Mietausfallversicherung schützt Vermieter vor den finanziellen Folgen ausbleibender Mietzahlungen, typischerweise wenn ein gekündigter Mieter die Wohnung nicht räumt und keine Miete mehr zahlt. Je nach Tarif ersetzt sie sechs bis zwölf Monatsmieten inklusive Nebenkosten und kann um den Ersatz von Sachschäden durch sogenannte Mietnomaden erweitert werden.
Das Wichtigste in Kürze
- Es gibt drei Wege der Absicherung: die eigenständige Mietausfall- bzw. Mietnomadenversicherung, den Mietausfall-Baustein der Vermieterrechtsschutzversicherung und den Mietausfall-Baustein der Wohngebäudeversicherung.
- Die klassische Mietausfallversicherung leistet in der Regel erst nach wirksamer Kündigung des Mietverhältnisses - laufende Mietrückstände während eines bestehenden Mietvertrags sind meist nicht versichert.
- Ersetzt werden üblicherweise sechs bis zwölf Monatsmieten; häufig wird zunächst die Kaution angerechnet.
- Die Kosten liegen je nach Leistungsumfang grob zwischen etwa 60 und 400 Euro pro Jahr und Wohneinheit.
- Versicherer verlangen als Obliegenheit meist eine dokumentierte Bonitätsprüfung des Mieters; bei bestehenden Mietverhältnissen gelten Wartezeiten.
Was ist eine Mietausfallversicherung?
Eine Mietausfallversicherung ist eine Versicherung für Vermieter, die entgangene Mieteinnahmen ersetzt. Der klassische Leistungsfall: Der Mieter zahlt nicht mehr, der Vermieter kündigt wirksam, doch der Mieter bleibt in der Wohnung, bis die Räumung gerichtlich durchgesetzt ist. In dieser Zeit, die sich über viele Monate ziehen kann, fließt keine Miete, während Kredit, Hausgeld und Betriebskosten weiterlaufen. Genau diese Lücke schließt die Versicherung.
Für Vermieter, die ihre Mieteinnahmen fest eingeplant haben, etwa zur Finanzierung der Immobilie oder als Altersvorsorge, kann ein langer Zahlungsausfall existenzbedrohend werden. Ein Räumungsverfahren von der fristlosen Kündigung nach § 543 BGB über die Räumungsklage bis zur Vollstreckung dauert nicht selten sechs bis zwölf Monate - zumal die Schonfristregelung des § 569 BGB dem Mieter zusätzliche Zeit verschaffen kann.
Welche Arten der Absicherung gegen Mietausfall gibt es?
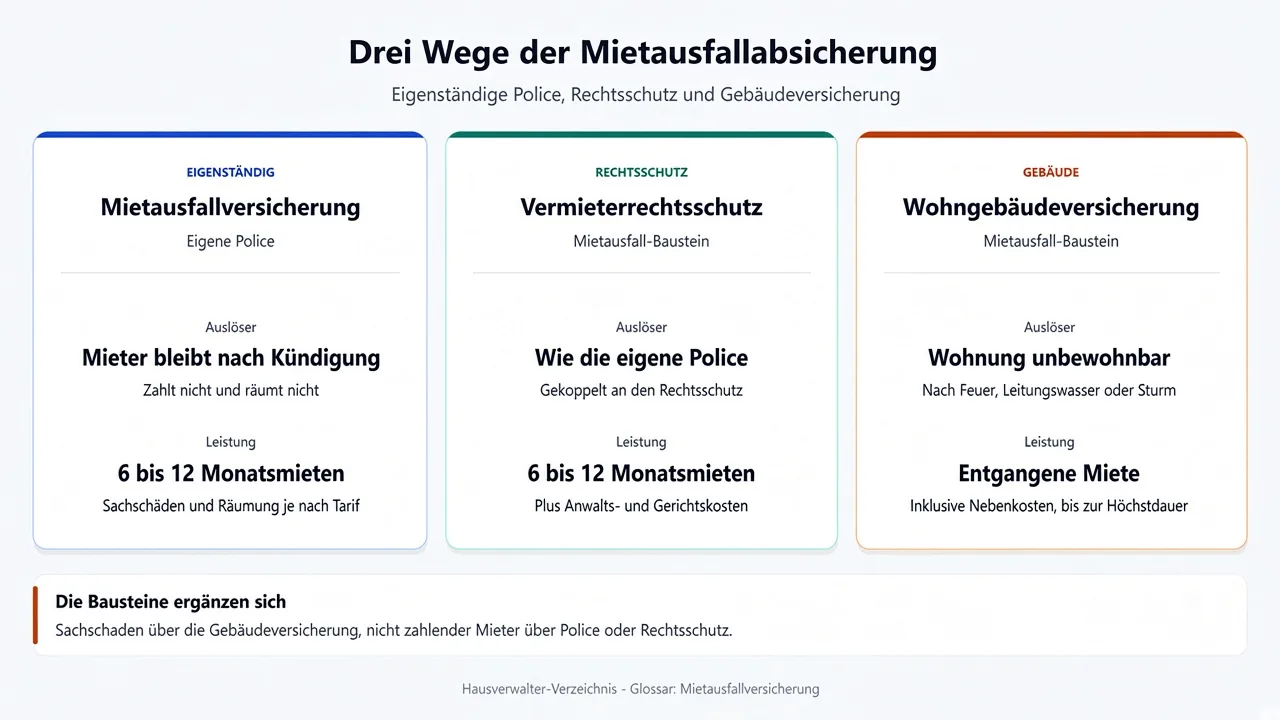
Der Begriff Mietausfallversicherung wird für drei unterschiedliche Absicherungswege verwendet, die verschiedene Ursachen des Mietausfalls abdecken. Die Unterscheidung ist wichtig, weil die Produkte nicht austauschbar sind:
| Absicherungsweg | Versicherte Ursache | Typische Leistung |
|---|---|---|
| Eigenständige Mietausfall- / Mietnomadenversicherung | Zahlungsunwilliger oder zahlungsunfähiger Mieter bleibt nach Kündigung in der Wohnung | 6 bis 12 Monatsmieten, je nach Tarif zusätzlich Sachschäden, Räumungs-, Reinigungs- und Renovierungskosten |
| Mietausfall-Baustein der Vermieterrechtsschutzversicherung | Wie oben, gekoppelt an den Rechtsschutz | 6 bis 12 Monatsmieten plus Übernahme von Anwalts-, Gerichts- und Sachverständigenkosten des Räumungsprozesses |
| Mietausfall-Baustein der Wohngebäudeversicherung | Wohnung ist wegen eines versicherten Gebäudeschadens (z. B. Feuer, Leitungswasser, Sturm) unbewohnbar | Entgangene Miete inkl. Nebenkosten für die Dauer der Unbewohnbarkeit, meist bis zu einer vereinbarten Höchstdauer |
In der Praxis ergänzen sich die Bausteine: Der Gebäudeversicherungs-Baustein deckt den Sachschaden-Fall ab, die Mietnomaden- bzw. Rechtsschutzvariante den Fall des nicht zahlenden Mieters. Wer von einer "Mietausfallversicherung" spricht, meint meist die zweite Kategorie.
Wann zahlt die Mietausfallversicherung - und wann nicht?
Die Leistungsvoraussetzungen sind der Punkt, an dem die Erwartungen vieler Vermieter und die Vertragsrealität auseinanderlaufen. Die klassische Mietausfallversicherung zahlt in der Regel erst, wenn das Mietverhältnis wirksam gekündigt wurde und der Mieter die Wohnung dennoch nicht räumt. Zudem wird die Mietkaution üblicherweise zuerst auf den Schaden angerechnet.
Typischerweise nicht versichert sind:
- Mietrückstände während des laufenden, ungekündigten Mietverhältnisses
- normaler Leerstand zwischen zwei Mietverhältnissen
- Mietverhältnisse mit nahen Angehörigen oder Lebenspartnern
- Mietverhältnisse, in denen es schon vor Versicherungsbeginn zu Rückständen oder Stundungen kam
- Fälle, in denen der Vermieter die geforderte Bonitätsprüfung unterlassen hat
Diese Grenzen sollte jeder Vermieter kennen, bevor er einen Vertrag abschließt. Die Versicherung ist eine Absicherung für den Eskalationsfall der Räumung, kein Rundumschutz gegen jede ausbleibende Miete.
Was kostet eine Mietausfallversicherung?
Die Beiträge hängen vom Leistungsumfang ab. Als grobe Orientierung: Ein reiner Mietausfallschutz ist häufig für etwa 60 bis 100 Euro pro Jahr und Wohneinheit erhältlich. Tarife, die zusätzlich Sachschäden durch Mietnomaden oder einen Vermieterrechtsschutz einschließen, liegen meist zwischen rund 140 und 400 Euro jährlich. Kombiprodukte aus Rechtsschutz und Mietausfallschutz für eine einzelne Wohneinheit werden teils ab etwa 20 Euro monatlich angeboten.
Preisbestimmende Faktoren sind insbesondere die Anzahl der versicherten Wohneinheiten, die Bruttojahresmiete, die Höhe der Selbstbeteiligung, die maximale Leistungsdauer (sechs oder zwölf Monatsmieten) sowie bisherige Rechtsstreitigkeiten mit Mietern. Die Beiträge zur Absicherung vermieteter Immobilien können Vermieter in der Steuererklärung grundsätzlich als Werbungskosten aus Vermietung und Verpachtung geltend machen.
Welche Voraussetzungen und Obliegenheiten gelten?
Versicherer erwarten von ihren Kunden aktive Risikominimierung. Zentrale Obliegenheit ist fast immer die dokumentierte Bonitätsprüfung des Mieters vor Vertragsschluss, üblicherweise über eine Schufa-Auskunft, Einkommensnachweise oder eine Mietschuldenfreiheitsbescheinigung. Wer neue Mieter ungeprüft einziehen lässt, riskiert den Versicherungsschutz.
Hinzu kommt bei bereits bestehenden Mietverhältnissen regelmäßig eine Wartezeit von mehreren Monaten, bevor der Schutz greift. Im Leistungsfall gilt: Den Versicherer unverzüglich informieren, vollständige Unterlagen einreichen und die Vorgaben zum weiteren Vorgehen einhalten.
Worauf sollten Vermieter beim Tarifvergleich achten?
Beim Vergleich von Tarifen entscheiden weniger die Beiträge als die Bedingungen. Prüfen Sie vor dem Abschluss insbesondere folgende Punkte: die maximale Leistungsdauer (sechs oder zwölf Monatsmieten), die Höhe der Versicherungssumme und der Selbstbeteiligung, ob Nebenkosten mitversichert sind, ob Sachschäden durch Mietnomaden eingeschlossen oder nur als Zusatzbaustein erhältlich sind, welche Wartezeiten für bestehende Mietverhältnisse gelten und welche Nachweise der Versicherer im Leistungsfall zur Bonitätsprüfung verlangt. Bedenken Sie bei der Wahl der Leistungsdauer, dass sich Kündigungs- und Räumungsverfahren erheblich in die Länge ziehen können - eine zu knapp bemessene Deckung läuft im Ernstfall aus, bevor die Wohnung geräumt ist.
Ist die Mietausfallversicherung umlagefähig?
Als eigenständige Police ist die Mietausfallversicherung nicht auf den Mieter umlegbar, ebenso wenig der Vermieterrechtsschutz. Anders liegt der Fall beim Mietausfall-Baustein der Gebäudeversicherung: Ist im Mietvertrag die Umlage der Gebäudeversicherung als Betriebskosten vereinbart, umfasst das nach herrschender Praxis auch einen darin enthaltenen Mietausfall-Baustein.
Für wen ist eine Mietausfallversicherung sinnvoll?
Eine pauschale Antwort gibt es nicht, wohl aber klare Kriterien. Sinnvoll ist die Absicherung vor allem für private Vermieter mit einer oder wenigen Einheiten, deren Finanzierung auf die laufende Miete angewiesen ist und die einen monatelangen Totalausfall nicht aus Rücklagen abfedern könnten. Wer dagegen über viele Einheiten streut oder auf ausreichende Liquiditätsreserven zurückgreifen kann, trägt das Einzelrisiko oft günstiger selbst - zumal die Leistung ohnehin auf sechs bis zwölf Monatsmieten gedeckelt ist und erst nach der Kündigung greift.
Abzugrenzen ist die Mietausfallversicherung von der Mietkautionsversicherung: Letztere ist ein Produkt für Mieter, das die Barkaution durch eine Bürgschaft ersetzt, und schützt den Vermieter nicht vor Mietausfällen über die Kautionshöhe hinaus. Die beste Versicherung ersetzt im Übrigen keine sorgfältige Mieterauswahl - die gründliche Bonitätsprüfung bleibt der wirksamste Schutz vor Mietausfall und ist zugleich Voraussetzung für den Versicherungsschutz.
Häufige Fragen zur Mietausfallversicherung
Was deckt eine Mietausfallversicherung ab?
Sie ersetzt entgangene Mieten inklusive Nebenkosten, wenn ein gekündigter Mieter nicht zahlt und die Wohnung nicht räumt, je nach Tarif für sechs bis zwölf Monate. Erweiterte Tarife übernehmen zusätzlich Sachschäden, Räumungs- und Renovierungskosten durch Mietnomaden.
Was kostet eine Mietausfallversicherung im Jahr?
Ein reiner Mietausfallschutz kostet grob 60 bis 100 Euro pro Jahr und Wohneinheit, umfangreichere Pakete mit Sachschadendeckung oder Rechtsschutz etwa 140 bis 400 Euro. Die genaue Prämie hängt von Mieteinnahmen, Selbstbeteiligung und Leistungsdauer ab.
Ist eine Mietausfallversicherung sinnvoll?
Für Vermieter weniger Einheiten, die auf die Mieteinnahmen finanziell angewiesen sind, kann sie eine sinnvolle Existenzabsicherung sein. Vermieter mit vielen Einheiten oder hohen Rücklagen tragen das Risiko häufig günstiger selbst. Entscheidend ist, die Leistungsgrenzen zu kennen: Zahlung erst nach Kündigung, Anrechnung der Kaution, Deckelung auf sechs bis zwölf Monatsmieten.
Wann zahlt die Mietausfallversicherung nicht?
Nicht versichert sind in der Regel Leerstand, Rückstände im laufenden ungekündigten Mietverhältnis, Mietverhältnisse mit nahen Angehörigen, Altfälle mit Rückständen vor Versicherungsbeginn sowie Fälle, in denen die geforderte Bonitätsprüfung unterblieben ist.
Ist die Mietausfallversicherung steuerlich absetzbar?
Ja. Beiträge für Versicherungen, die der vermieteten Immobilie dienen, können grundsätzlich als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung angesetzt werden.
Quellenverzeichnis
Autor: Mario
Weitere Fachbegriffe finden Sie im Hausverwalter-Glossar.