Berufshaftpflicht Hausverwaltung
Auch bekannt als: Vermögensschadenhaftpflicht Verwalter
Versicherungsschutz für Vermögensschäden, die durch Fehler der Hausverwaltung entstehen können.
Berufshaftpflicht Hausverwaltung: Pflichtversicherung nach § 34c GewO und MaBV
Die Berufshaftpflicht der Hausverwaltung ist eine gesetzlich vorgeschriebene Vermögensschadenhaftpflichtversicherung, ohne deren Nachweis Wohnimmobilienverwalter keine Gewerbeerlaubnis nach § 34c GewO erhalten. Sie muss mindestens 500.000 EUR je Versicherungsfall und 1.000.000 EUR für alle Versicherungsfälle eines Jahres abdecken (§ 15 MaBV).
Das Wichtigste in Kürze
- Für gewerbliche Wohnimmobilienverwalter ist die Berufshaftpflichtversicherung Erlaubnisvoraussetzung: Ohne Nachweis wird die Erlaubnis nach § 34c Abs. 2 Nr. 3 GewO versagt.
- Die Mindestversicherungssumme beträgt 500.000 EUR je Versicherungsfall und 1.000.000 EUR für alle Versicherungsfälle eines Jahres (§ 15 Abs. 2 MaBV).
- Versichert sein müssen Vermögensschäden aus der Verwaltertätigkeit, einschließlich der Schäden durch Erfüllungs- und Verrichtungsgehilfen.
- Die Pflicht gilt seit dem 1. August 2018; Bestandsverwalter mussten den Nachweis bis zum 1. März 2019 erbringen.
- Nicht erfasst sind unter anderem Verwalter von Gewerbeimmobilien, die Verwaltung eigener Objekte und ehrenamtliche Verwaltungsbeiräte.
Warum ist die Berufshaftpflicht für Hausverwaltungen Pflicht?
Die Versicherungspflicht ist Teil der Berufszulassungsregelung für Wohnimmobilienverwalter, die zum 1. August 2018 eingeführt wurde. Die Rechtsgrundlagen bilden eine Kette: Wer gewerblich Wohnungseigentum oder Mietwohnungen für Dritte verwaltet, benötigt eine Erlaubnis nach § 34c Abs. 1 Satz 1 Nr. 4 GewO. Nach § 34c Abs. 2 Nr. 3 GewO ist diese Erlaubnis zu versagen, wenn der Antragsteller den Nachweis einer Berufshaftpflichtversicherung nicht erbringen kann. Die Anforderungen an diese Versicherung konkretisieren die §§ 15 und 15a der Makler- und Bauträgerverordnung (MaBV).
In vielen Darstellungen wird verkürzt formuliert, die Versicherungspflicht stehe "in § 34c GewO". Präzise ist das nicht: § 34c GewO regelt die Erlaubnispflicht und nennt den fehlenden Versicherungsnachweis als Versagungsgrund; Umfang und Ausgestaltung der Versicherung selbst ergeben sich erst aus der MaBV. Für die Praxis bedeutet das: Ob ein konkreter Versicherungsvertrag den gesetzlichen Anforderungen genügt, prüfen Sie anhand der §§ 15 und 15a MaBV, nicht anhand der GewO.
Der Sache nach handelt es sich um eine Vermögensschadenhaftpflichtversicherung. Der Gesetzgeber wollte sicherstellen, dass Eigentümer und Gemeinschaften nicht auf Schäden sitzen bleiben, wenn ein Verwalter Fehler macht - denn Verwaltungsfehler verursachen typischerweise keine Sach-, sondern Vermögensschäden, und die können schnell die Leistungsfähigkeit eines Verwaltungsunternehmens übersteigen.
Welche Anforderungen muss die Versicherung erfüllen?
[§ 15 MaBV](https://www.gesetze-im-internet.de/gewo_34cdv/__15.html) definiert den Mindestumfang der Berufshaftpflichtversicherung für Wohnimmobilienverwalter verbindlich. Die zentralen Anforderungen im Überblick:
| Anforderung | Regelung |
|---|---|
| Versicherer | Im Inland zum Geschäftsbetrieb zugelassenes Versicherungsunternehmen (§ 15 Abs. 1 MaBV) |
| Mindestversicherungssumme | 500.000 EUR je Versicherungsfall (§ 15 Abs. 2 MaBV) |
| Jahreshöchstleistung | Mindestens 1.000.000 EUR für alle Versicherungsfälle eines Jahres (§ 15 Abs. 2 MaBV) |
| Deckungsumfang | Vermögensschäden aus der gewerblichen Tätigkeit als Wohnimmobilienverwalter (§ 15 Abs. 3 MaBV) |
| Gehilfen | Einschluss von Vermögensschäden durch Erfüllungs- und Verrichtungsgehilfen (§§ 278, 831 BGB), soweit diese nicht selbst versicherungspflichtig sind |
| Zulässiger Ausschluss | Haftung wegen wissentlicher Pflichtverletzung darf ausgeschlossen werden (§ 15 Abs. 5 MaBV) |
| Nachweis | Versicherungsbestätigung bei Antragstellung nicht älter als drei Monate (§ 15a MaBV) |
Wichtig bei kombinierten Tätigkeiten: Die Mindestsummen müssen vollständig für die Wohnimmobilienverwaltung zur Verfügung stehen. Wer zusätzlich als Makler oder in anderen Bereichen tätig ist, braucht dafür gesonderten bzw. erweiterten Versicherungsschutz - eine gemeinsame Deckungssumme, die sich mehrere Tätigkeiten teilen, genügt den Anforderungen nicht.
Der Versicherer ist nach § 15a MaBV zudem verpflichtet, der Erlaubnisbehörde Beendigungen des Vertrags und deckungsrelevante Änderungen unverzüglich anzuzeigen. Ein stillschweigendes Auslaufenlassen der Police bleibt der Behörde also nicht verborgen.
Was deckt die Berufshaftpflicht ab - und was nicht?
Versichert sind echte Vermögensschäden, die Dritten durch Fehler bei der Verwaltungstätigkeit entstehen. Typische Schadenszenarien aus der Praxis:
- Versäumte Fristen, etwa bei Mieterhöhungen, Betriebskostenabrechnungen oder der Anfechtung fehlerhafter Beschlüsse
- Fehlerhafte Jahres- oder Nebenkostenabrechnungen, die zu Rückforderungen oder Ausfällen führen
- Fehler bei der Auftragsvergabe oder Bauüberwachung mit finanziellen Folgen
- Unterlassene oder verspätete Instandhaltungsmaßnahmen, etwa die nicht beauftragte Heizungswartung vor dem Winter
Die Versicherung übernimmt dabei zwei Funktionen: Sie befriedigt berechtigte Schadensersatzansprüche und wehrt unberechtigte Ansprüche ab (passiver Rechtsschutz).
Nicht abgedeckt sind dagegen regelmäßig:
- Personen- und Sachschäden: Dafür ist die Betriebshaftpflichtversicherung zuständig, etwa wenn ein Besucher bei einer Objektbegehung zu Schaden kommt.
- Wissentliche Pflichtverletzungen: Deren Ausschluss lässt § 15 Abs. 5 MaBV ausdrücklich zu und er ist marktüblich. Wer bewusst gegen Pflichten verstößt, haftet persönlich.
- Eigenschäden des Verwaltungsunternehmens: Versichert sind Ansprüche Dritter, nicht eigene Verluste.
Wer braucht die Berufshaftpflicht - und wer nicht?
Versicherungspflichtig ist, wer gewerbsmäßig das gemeinschaftliche Eigentum von Wohnungseigentümern oder Mietverhältnisse über Wohnräume für Dritte verwaltet. Das umfasst WEG-Verwalter, Mietverwalter von Wohnraum und Sondereigentumsverwalter.
Nicht unter die gesetzliche Versicherungspflicht fallen:
- Verwalter reiner Gewerbeimmobilien (keine Wohnimmobilienverwaltung im Sinne des § 34c GewO)
- Eigentümer, die ausschließlich eigene Objekte verwalten (keine Tätigkeit für Dritte)
- Nicht gewerbliche Verwaltungen, etwa die unentgeltliche Verwaltung im Familienkreis
- Ehrenamtliche Verwaltungsbeiräte einer WEG
Ein Sonderfall ist die WEG-Selbstverwaltung: Übernimmt ein Miteigentümer die Verwaltung der eigenen Gemeinschaft ohne Gewerbsmäßigkeit, greift die Erlaubnis- und Versicherungspflicht in der Regel nicht. Ratsam ist eine freiwillige Vermögensschadenhaftpflicht in dieser Konstellation trotzdem, denn die zivilrechtliche Haftung für Verwaltungsfehler besteht unabhängig von der Gewerbeordnung. Ob im Einzelfall Gewerbsmäßigkeit vorliegt, ist eine Abgrenzungsfrage, die im Zweifel anwaltlich geklärt werden sollte.
Was kostet die Berufshaftpflicht für Hausverwaltungen?
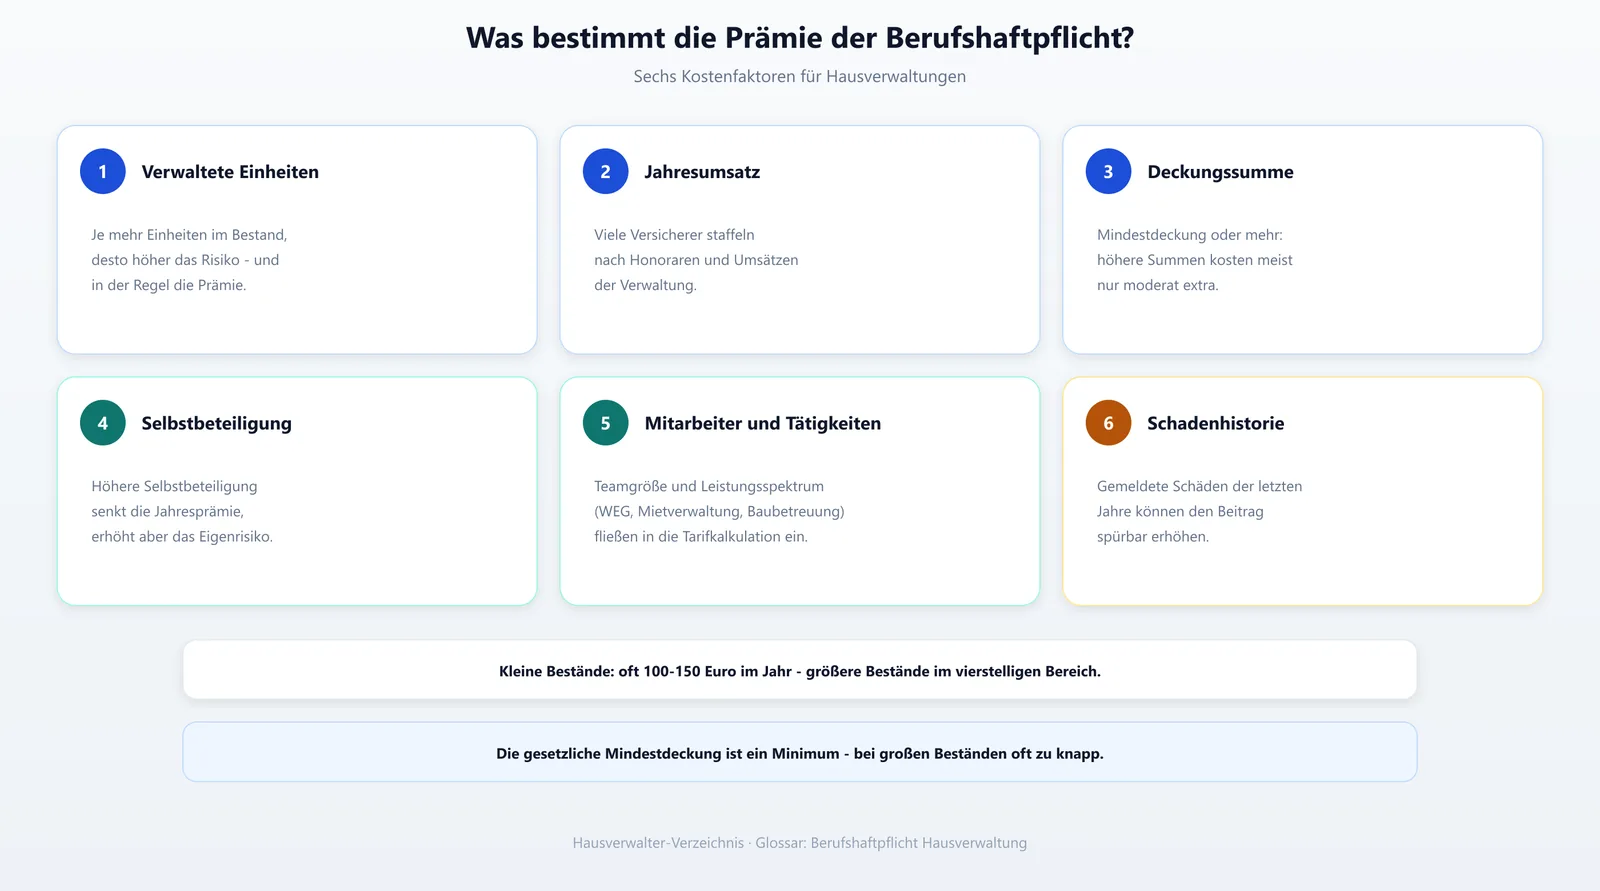
Die Prämie richtet sich im Wesentlichen nach Umsatz, Bestandsgröße und Deckungssumme; kleine Verwaltungen versichern die gesetzliche Mindestdeckung bereits für einen niedrigen dreistelligen Betrag pro Jahr. Preisbestimmende Faktoren sind vor allem:
- Anzahl der verwalteten Einheiten und Jahresumsatz
- Höhe der Deckungssumme (Mindestdeckung oder darüber hinaus)
- Höhe der Selbstbeteiligung
- Mitarbeiterzahl und Tätigkeitsspektrum
- Schadenhistorie der letzten Jahre
Zur Einordnung: Für einen Einzelverwalter mit kleinem Bestand beginnen Tarife mit gesetzlicher Mindestdeckung bei grob 100 bis 150 EUR jährlich; mit wachsendem Bestand, höheren Deckungssummen und Zusatzbausteinen steigen die Prämien in den vierstelligen Bereich. Bedenken Sie bei der Tarifwahl, dass die gesetzliche Mindestsumme genau das ist: ein Minimum. Bei größeren Beständen oder Objekten mit hohen Instandhaltungsvolumina kann ein einzelner Fehler die 500.000 EUR schnell übersteigen - eine höhere Deckung kostet meist nur moderat mehr.
Abgrenzung: Berufshaftpflicht, Betriebshaftpflicht, D&O und Cyber
Die Berufshaftpflicht (Vermögensschadenhaftpflicht) ist die einzige gesetzlich vorgeschriebene Versicherung der Wohnimmobilienverwaltung, aber im Risikoprofil einer Verwaltung nicht die einzige relevante:
| Versicherung | Deckt ab | Pflicht? |
|---|---|---|
| Berufshaftpflicht / Vermögensschadenhaftpflicht | Echte Vermögensschäden Dritter durch Verwaltungsfehler | Ja (§ 34c Abs. 2 Nr. 3 GewO i. V. m. §§ 15, 15a MaBV) |
| Betriebshaftpflicht | Personen- und Sachschäden, z. B. bei Objektbegehungen; oft inkl. Schlüsselverlust | Nein, aber dringend empfehlenswert |
| D&O-Versicherung | Haftung der Geschäftsführung gegenüber dem eigenen Unternehmen | Nein |
| Cyber-Versicherung | Schäden durch Datenverlust und Angriffe auf Verwaltungssoftware | Nein, mit zunehmender Digitalisierung relevant |
Marktüblich sind Branchenpakete, die Vermögensschaden- und Betriebshaftpflicht kombinieren. Prüfen Sie bei solchen Paketen, ob die Mindestsummen nach § 15 MaBV isoliert für die Vermögensschadendeckung ausgewiesen sind.
Häufige Fragen zur Berufshaftpflicht für Hausverwaltungen
Ist eine Haftpflichtversicherung für Hausverwalter gesetzlich vorgeschrieben?
Ja, für gewerbliche Wohnimmobilienverwalter. Ohne Nachweis einer Berufshaftpflichtversicherung mit den Mindestsummen nach § 15 MaBV wird die Gewerbeerlaubnis nach § 34c Abs. 2 Nr. 3 GewO versagt. Die Pflicht gilt seit dem 1. August 2018.
Welche Versicherungen braucht eine Hausverwaltung?
Gesetzlich vorgeschrieben ist allein die Vermögensschadenhaftpflicht (Berufshaftpflicht). In der Praxis gehören zusätzlich eine Betriebshaftpflicht für Personen- und Sachschäden sowie je nach Struktur eine D&O- und eine Cyber-Versicherung zum sinnvollen Schutzpaket.
Wie hoch muss die Versicherungssumme für Hausverwalter sein?
Mindestens 500.000 EUR je Versicherungsfall und 1.000.000 EUR für alle Versicherungsfälle eines Jahres (§ 15 Abs. 2 MaBV). Diese Summen müssen ausschließlich für die Tätigkeit als Wohnimmobilienverwalter zur Verfügung stehen.
Was kostet eine Berufshaftpflichtversicherung für Hausverwalter?
Kleine Verwaltungen versichern die gesetzliche Mindestdeckung ab grob 100 bis 150 EUR pro Jahr. Mit steigender Objektzahl, höheren Deckungssummen und Zusatzbausteinen wie Betriebshaftpflicht steigen die Jahresprämien bis in den vierstelligen Bereich.
Braucht eine WEG in Selbstverwaltung eine Berufshaftpflicht?
Die gesetzliche Pflicht greift nur bei gewerblicher Verwaltung für Dritte. Verwaltet ein Miteigentümer die eigene Gemeinschaft nicht gewerbsmäßig, besteht keine Versicherungspflicht - eine freiwillige Vermögensschadenhaftpflicht ist wegen der zivilrechtlichen Haftung für Verwaltungsfehler dennoch empfehlenswert.
Quellenverzeichnis
Autor: Mario
Weitere Fachbegriffe finden Sie im Hausverwalter-Glossar.