Anlage V
Auch bekannt als: Einkünfte aus Vermietung und Verpachtung
Steuerformular zur Erklärung von Einkünften aus Vermietung und Verpachtung.
Anlage V: Das Steuerformular für Vermietungseinkünfte einfach erklärt
Die Anlage V ist das Formular der Einkommensteuererklärung, in dem Einkünfte aus Vermietung und Verpachtung nach § 21 EStG erklärt werden. Vermieter tragen dort die Einnahmen aus ihrer Immobilie sowie die zugehörigen Werbungskosten ein; das Finanzamt ermittelt daraus den steuerpflichtigen Überschuss oder Verlust.
Das Wichtigste in Kürze
- Die Anlage V ist für jedes vermietete Objekt separat abzugeben: eine Anlage pro Haus, Eigentumswohnung oder Teileigentumseinheit.
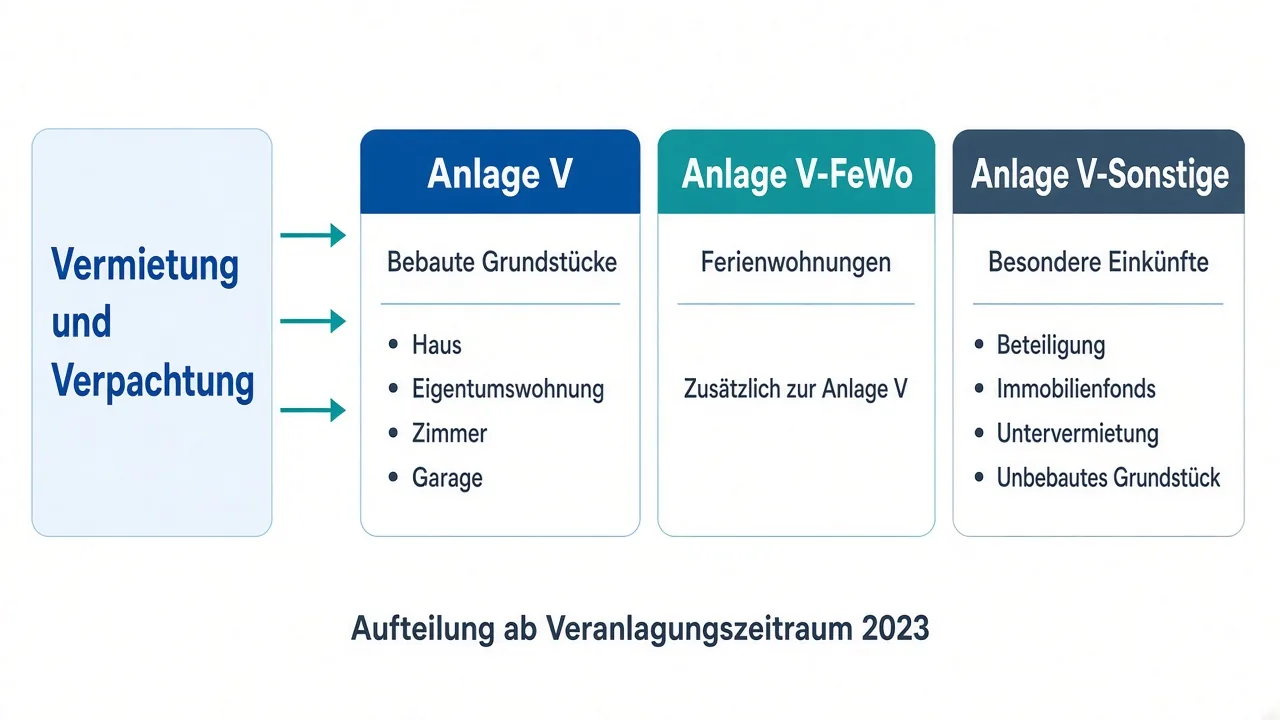
- Seit dem Veranlagungszeitraum 2023 ist das frühere zweiseitige Formular in drei Vordrucke aufgeteilt: Anlage V, Anlage V-FeWo (Ferienwohnungen) und Anlage V-Sonstige (u. a. Beteiligungen und Untervermietung).
- In den Einnahmen-Teil gehören Kaltmieten, Umlagen und sonstige Entgelte; in den Werbungskosten-Teil AfA, Schuldzinsen, Erhaltungsaufwand und laufende Kosten.
- Abgabepflichtig ist, wer Vermietungseinkünfte erzielt - aber auch, wer bei Leerstand oder geplanter Vermietung Kosten geltend machen will.
- Zusammenveranlagte Ehegatten geben eine gemeinsame Anlage V je Objekt ab.
Was ist die Anlage V?
Die Anlage V ("V" für Vermietung und Verpachtung) ist ein Bestandteil der Einkommensteuererklärung. Sie dient der Ermittlung der Einkünfte aus Vermietung und Verpachtung: Auf der Einnahmenseite werden alle Zuflüsse aus der Immobilie erfasst, auf der Ausgabenseite alle Werbungskosten. Die Differenz - der Überschuss oder Verlust - fließt in das zu versteuernde Gesamteinkommen ein. Abgegeben wird die Anlage V heute in aller Regel elektronisch über das ELSTER-Portal oder eine Steuersoftware; die amtlichen Papiervordrucke stellen die Finanzämter ebenfalls bereit.
Ein eigener Steuersatz ist mit der Anlage V nicht verbunden: Der ermittelte Überschuss wird mit dem persönlichen Einkommensteuersatz besteuert.
Wer muss die Anlage V abgeben?
Die Anlage V muss jeder abgeben, der Einkünfte aus der Vermietung oder Verpachtung von bebauten Grundstücken erzielt - also insbesondere Vermieter von Häusern, Eigentumswohnungen, einzelnen Zimmern oder Garagen. Darüber hinaus ist die Abgabe auch in Konstellationen sinnvoll oder erforderlich, in denen (noch) keine Miete fließt:
- Leerstand mit Vermietungsabsicht: Wer ernsthaft einen Mieter sucht, kann die während des Leerstands anfallenden Kosten (AfA, Zinsen, Grundsteuer, Inserate) als Werbungskosten geltend machen. Die Vermietungsabsicht sollte nachweisbar sein, etwa durch Anzeigen oder eine Maklerbeauftragung.
- Geplante Vermietung: Auch vor der ersten Vermietung, etwa während Kauf oder Renovierung, können vorweggenommene Werbungskosten über die Anlage V angesetzt werden.
- Mehrere Objekte: Für jedes vermietete Objekt ist eine eigene Anlage V auszufüllen.
Nicht erforderlich ist die Anlage V für ausschließlich selbst genutztes Wohneigentum. Zusammenveranlagte Ehegatten und Lebenspartner geben je Objekt eine gemeinsame Anlage ab.
Anlage V, V-FeWo und V-Sonstige: Was gilt seit 2023?
Mit dem Veranlagungszeitraum 2023 wurde die bisherige zweiseitige Anlage V in drei separate Vordrucke aufgeteilt. Inhaltlich blieb vieles gleich, die Zuordnung ist aber neu:
| Vordruck | Wofür? | Typische Fälle |
|---|---|---|
| Anlage V | Vermietung bebauter Grundstücke | Vermietetes Haus, Eigentumswohnung, einzelne Zimmer, Garagen |
| Anlage V-FeWo | Ferienwohnungen | Zusätzlich zur Anlage V für jede Ferienwohnung abzugeben |
| Anlage V-Sonstige | Besondere Vermietungseinkünfte | Beteiligungen an Grundstücks- oder Erbengemeinschaften, geschlossene Immobilienfonds, Untervermietung angemieteter Räume, unbebaute Grundstücke, Überlassung von Rechten |
Wer also beispielsweise eine klassische Mietwohnung besitzt und zusätzlich an einer Erbengemeinschaft mit vermietetem Haus beteiligt ist, gibt eine Anlage V für die Wohnung und eine Anlage V-Sonstige für die Beteiligung ab.
Wie ist die Anlage V aufgebaut?
Die Anlage V folgt einer klaren Zweiteilung. Am Anfang stehen die allgemeinen Angaben: Lage des Grundstücks, Anschaffungs- oder Fertigstellungszeitpunkt, Wohnfläche sowie die Aufteilung in vermietete, selbst genutzte oder unentgeltlich überlassene Flächen. Diese Angaben sind keine Formalie - sie bestimmen unter anderem die Berechnung der Abschreibung und die anteilige Kürzung von Kosten bei teilweiser Eigennutzung.
Danach folgen die beiden Kernbereiche:
- Einnahmen: Kaltmieten je Wohnung, vereinnahmte Umlagen, Einnahmen aus der Vermietung an Angehörige (gesondert auszuweisen), Garagenmieten, vereinnahmte Umsatzsteuer und sonstige Einnahmen.
- Werbungskosten: Abschreibungen, Schuldzinsen und Geldbeschaffungskosten, Erhaltungsaufwendungen, laufende Betriebskosten, Verwaltungskosten und sonstige Kosten.
Am Ende wird die Summe der Werbungskosten von der Summe der Einnahmen abgezogen; das Ergebnis ist der Überschuss oder Verlust des Objekts.
Was gehört in die Anlage V?
In die Anlage V gehören alle Einnahmen und Ausgaben mit Bezug zum vermieteten Objekt. Auf der Einnahmenseite sind das vor allem die tatsächlich zugeflossenen Kaltmieten, die Nebenkostenumlagen der Mieter einschließlich Nachzahlungen sowie Mieten für Garagen und Stellplätze. Es gilt das Zuflussprinzip: Erfasst wird, was im jeweiligen Kalenderjahr tatsächlich eingegangen ist.
Auf der Ausgabenseite sind die wichtigsten Positionen:
- Abschreibung (AfA) nach § 7 EStG: je nach Fertigstellungsjahr 2 Prozent (1925 bis 2022), 2,5 Prozent (vor 1925) oder 3 Prozent (ab 2023) der Gebäude-Anschaffungskosten
- Schuldzinsen für die Finanzierung des Objekts
- Erhaltungsaufwendungen wie Reparaturen und Renovierungen; größerer Erhaltungsaufwand kann auf zwei bis fünf Jahre verteilt werden
- Laufende Kosten wie Grundsteuer, Versicherungen, Schornsteinfeger und Hausmeister
- Verwaltungskosten, Kontoführung, Steuerberatung, Fahrtkosten
Die vom Mieter erstatteten Umlagen erscheinen dabei doppelt: als Einnahme beim Zufluss und als Werbungskosten beim Abfluss an Versorger und Dienstleister.
Rechtliche Grundlagen
Die Anlage V setzt mehrere Vorschriften des Einkommensteuergesetzes um. § 21 EStG definiert die Einkünfte aus Vermietung und Verpachtung und regelt in Absatz 2 die verbilligte Vermietung: Unter 50 Prozent der ortsüblichen Marktmiete wird die Vermietung in einen entgeltlichen und einen unentgeltlichen Teil aufgeteilt, ab 66 Prozent gilt sie als voll entgeltlich. § 9 EStG definiert Werbungskosten als Aufwendungen zur Erwerbung, Sicherung und Erhaltung der Einnahmen. Die Abschreibungssätze ergeben sich aus § 7 EStG. Für die zeitliche Zuordnung von Einnahmen und Ausgaben gilt das Zu- und Abflussprinzip des § 11 EStG.
Abgrenzung: Wann die Anlage V nicht das richtige Formular ist
Die Anlage V erfasst ausschließlich die private Vermögensverwaltung. Davon abzugrenzen sind:
- Gewerbliche Vermietung: Wer hotelähnliche Zusatzleistungen erbringt oder etwa eine Ferienvermietung mit häufigem Gästewechsel unternehmerisch organisiert, erzielt Einkünfte aus Gewerbebetrieb - diese gehören in die Anlage G, zudem kann Gewerbesteuer anfallen.
- Kapitalerträge: Zinsen auf dem Mietkautionskonto stehen dem Mieter zu; Zinsen aus der Erhaltungsrücklage einer Eigentümergemeinschaft sind Einnahmen aus Kapitalvermögen (Anlage KAP), nicht aus Vermietung.
- Arbeitszimmer und berufliche Räume: Kosten beruflich genutzter Räume werden bei der jeweiligen Einkunftsart berücksichtigt, etwa in der Anlage N.
Typische Fehler beim Ausfüllen der Anlage V
Aus der Praxis der Finanzämter lassen sich einige wiederkehrende Fehlerquellen benennen, die Vermieter unnötig Geld oder Nerven kosten:
- Umlagen nur einseitig erfasst: Die Nebenkostenumlagen der Mieter gehören als Einnahme in die Anlage V, die entsprechenden Zahlungen an Versorger als Werbungskosten. Wer nur die Kaltmiete angibt und trotzdem alle Betriebskosten absetzt, erklärt seine Einkünfte zu niedrig - der umgekehrte Fehler verschenkt Geld.
- Falsche AfA-Bemessungsgrundlage: Abgeschrieben wird nur der Gebäudeanteil des Kaufpreises. Wird der Bodenwert nicht herausgerechnet, kürzt das Finanzamt die AfA und fordert gegebenenfalls Steuern nach. Eine nachvollziehbare Kaufpreisaufteilung, idealerweise bereits im Kaufvertrag, beugt Streit vor.
- Renovierungskosten nach dem Kauf: Größere Instandsetzungen innerhalb der ersten drei Jahre können als anschaffungsnahe Herstellungskosten eingestuft werden und verlieren dann den Sofortabzug. Vor umfangreichen Maßnahmen lohnt der Blick auf die 15-Prozent-Grenze.
- Mietverhältnisse mit Angehörigen ohne Fremdvergleich: Vermietung an Kinder oder Eltern wird nur anerkannt, wenn der Vertrag wie unter Fremden vereinbart und tatsächlich durchgeführt wird - inklusive regelmäßiger Mietzahlungen per Überweisung.
- Vergessene kleine Posten: Kontoführung, Porto, Fahrtkosten zur Eigentümerversammlung oder zum Objekt und der Vermietungsanteil der Steuerberatungskosten summieren sich über das Jahr; ohne laufende Belegsammlung gehen sie meist verloren.
FAQ: Häufige Fragen zur Anlage V
Was gehört in die Anlage V?
In die Anlage V gehören alle Einnahmen aus dem vermieteten Objekt (Kaltmiete, Umlagen, Garagenmiete) sowie alle Werbungskosten wie Abschreibung, Schuldzinsen, Reparaturen, Grundsteuer, Versicherungen und Verwaltungskosten.
Wer muss die Anlage V ausfüllen?
Jeder, der Einkünfte aus der Vermietung oder Verpachtung bebauter Grundstücke erzielt - auch bei Leerstand mit Vermietungsabsicht oder geplanter Vermietung, wenn Kosten geltend gemacht werden sollen. Pro Objekt ist eine eigene Anlage V abzugeben.
Welche Kosten kann ich in der Anlage V absetzen?
Absetzbar sind alle Werbungskosten mit Bezug zur Vermietung: die Gebäudeabschreibung, Kreditzinsen, Erhaltungsaufwand, Grundsteuer, Versicherungen, Hausverwaltung, Fahrtkosten, Inserate und Steuerberatungskosten für die Vermietung.
Was prüft das Finanzamt bei der Anlage V?
Typische Prüfpunkte sind die Aufteilung des Kaufpreises auf Gebäude und Grundstück (AfA-Bemessung), die 15-Prozent-Grenze bei Renovierungen kurz nach dem Kauf, Mietverhältnisse mit Angehörigen und die Plausibilität der Werbungskosten im Verhältnis zu den Einnahmen.
Was passiert, wenn in der Anlage V ein Verlust herauskommt?
Ein Verlust aus Vermietung und Verpachtung wird grundsätzlich mit den übrigen Einkünften verrechnet und senkt so die gesamte Steuerlast. Voraussetzung ist die Einkunftserzielungsabsicht: Bei dauerhafter Wohnraumvermietung zur ortsüblichen Miete unterstellt das Finanzamt diese in der Regel, bei Ferienwohnungen oder stark verbilligter Vermietung wird genauer geprüft.
Muss ich die Anlage V elektronisch abgeben?
Die Einkommensteuererklärung kann grundsätzlich elektronisch über ELSTER oder eine Steuersoftware abgegeben werden; für Privatpersonen ohne Gewinneinkünfte ist auch die Abgabe auf amtlichem Papiervordruck möglich. In der Praxis ist die elektronische Abgabe der Standard.
Quellenverzeichnis
Autor: Mario
Weitere Fachbegriffe finden Sie im Hausverwalter-Glossar.